Poucas perguntas parecem tão simples e são, na prática, tão mal respondidas quanto esta: o que faz de alguma coisa dinheiro? A resposta escolar costuma ser circular — dinheiro é o que o governo declara como dinheiro, ponto final. A tradição austríaca discorda dessa resposta desde a virada do século XIX para o XX, e é justamente esse desacordo que torna o debate sobre o Bitcoin, mais de uma década depois de seu surgimento, tão relevante para quem pensa a economia a partir dessa escola.
Como o dinheiro nasce sem ser decretado
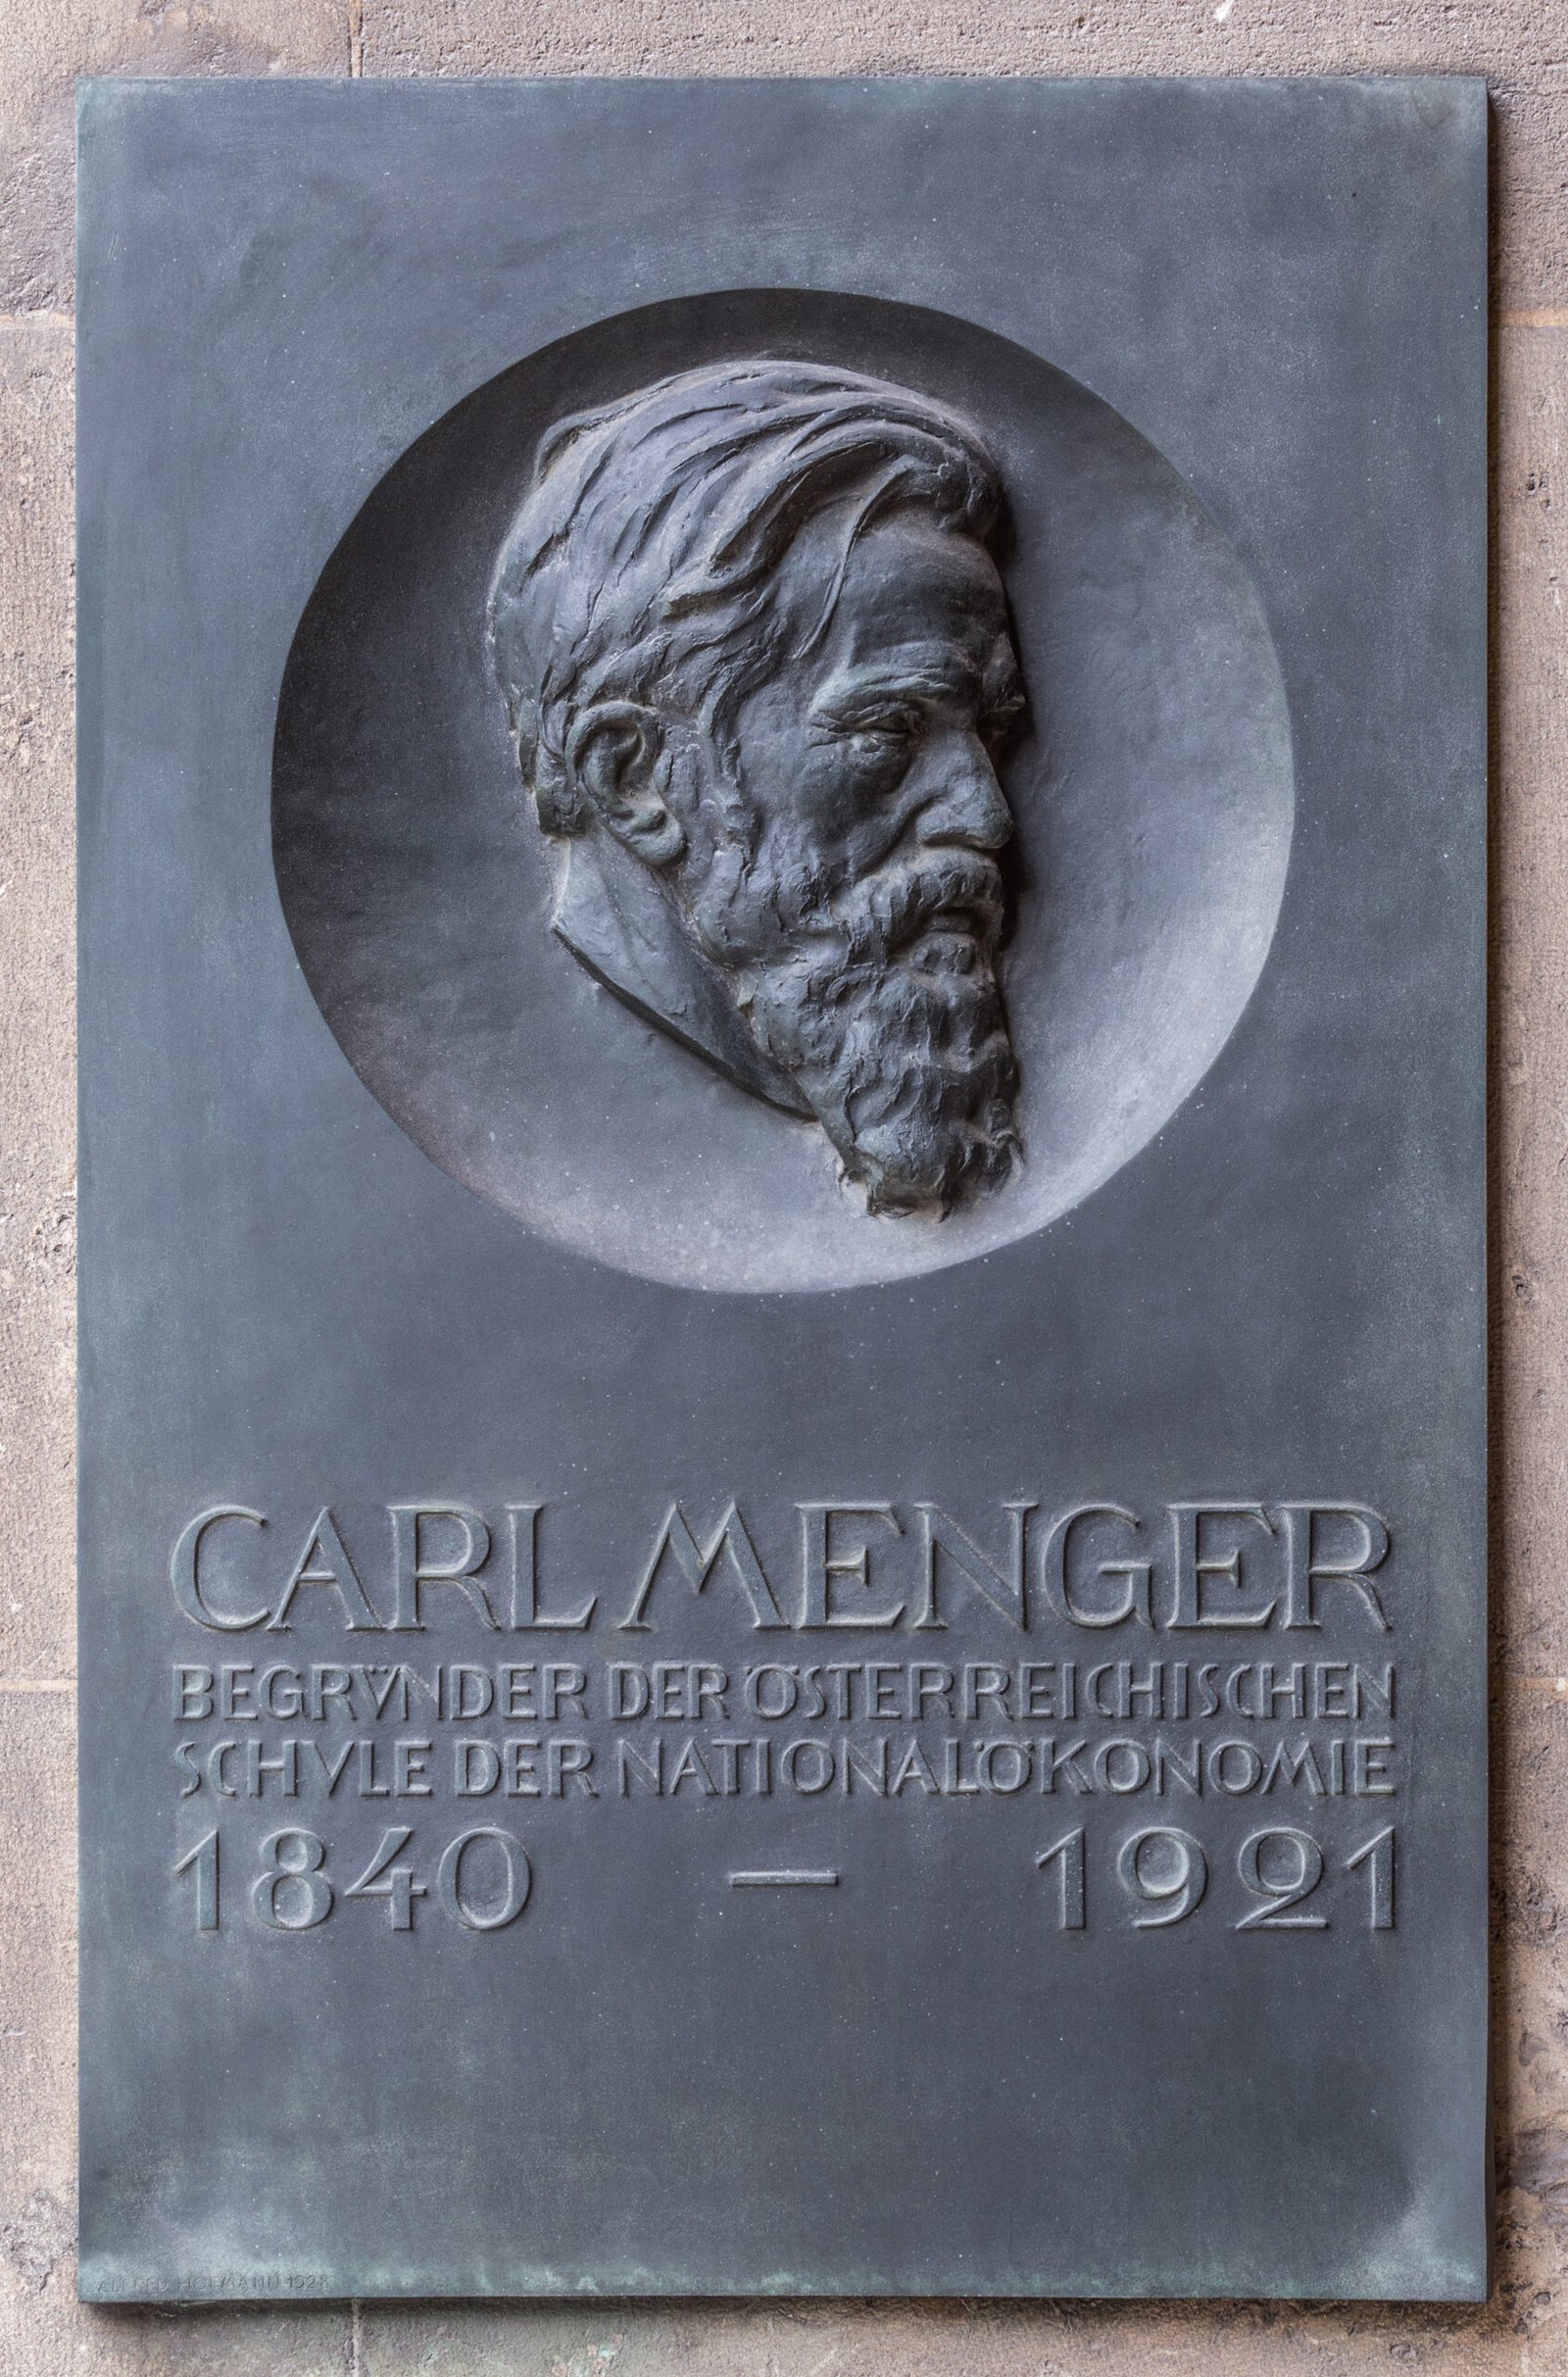
Carl Menger, fundador da escola austríaca, propôs no fim do século XIX uma explicação para a origem do dinheiro que dispensa qualquer decreto central. Em uma economia de trocas diretas, cada pessoa enfrenta o problema da “dupla coincidência de desejos”: para trocar batatas por sapatos, é preciso encontrar alguém que tenha sapatos e queira exatamente batatas, na hora certa. Esse atrito é tão grande que, aos poucos, os participantes de um mercado passam a aceitar, em suas trocas, não o bem que desejam consumir, mas o bem que sabem ser mais fácil de trocar depois — o mais “vendável”, nas palavras da tradição austríaca. Esse bem, escolhido não por decreto mas pela soma de decisões individuais buscando vantagem própria, se torna dinheiro.
Ludwig von Mises levou essa ideia adiante com o chamado teorema da regressão: para que algo seja aceito como dinheiro hoje, é preciso que tenha tido, num momento anterior, um valor de troca estabelecido por outro motivo — normalmente seu uso direto como mercadoria. O ouro era joia e ferramenta antes de virar reserva de valor universal. Esse encadeamento histórico resolve um problema lógico incômodo: sem um valor de referência anterior, ninguém teria base para calcular quanto vale a unidade monetária na primeira transação em que ela aparece.
As propriedades de um bom dinheiro
A literatura austríaca costuma listar um conjunto de propriedades que tornam um bem apto a funcionar como dinheiro: durabilidade (não pode se deteriorar), divisibilidade (precisa ser fracionável sem perda de valor), portabilidade (deve ser fácil de transportar valor alto em volume pequeno), fungibilidade (uma unidade precisa ser intercambiável por outra idêntica) e, sobretudo, escassez relativa — a característica que impede que a oferta cresça de forma arbitrária e destrua o poder de compra da unidade.
O ouro dominou como dinheiro global por séculos precisamente porque combinava essas propriedades melhor do que qualquer alternativa disponível: é quimicamente estável, divisível, denso o suficiente para concentrar valor, e sua extração é cara e limitada pela geologia, não por decisão política. A crítica austríaca ao dinheiro fiduciário moderno não é sentimental — é que, ao remover o lastro em um bem escasso, abre-se a porta para que a oferta monetária seja expandida por decisão discricionária de uma autoridade central, algo que nenhum bem de mercado permite fazer com tanta facilidade.
Um sistema monetário só é tão confiável quanto a dificuldade de expandir sua oferta à vontade — e essa é exatamente a variável que separa o ouro do papel, e o papel do código.
Onde o Bitcoin se encaixa
É nesse ponto que o Bitcoin entra na conversa. Sua oferta é limitada por regra matemática a 21 milhões de unidades, com emissão decrescente programada e verificável por qualquer participante da rede, sem depender de confiança em uma instituição central. Não existe um comitê que possa, numa reunião, decidir emitir mais unidades para financiar gasto público ou socorrer um setor em dificuldade — a regra está fixada no protocolo e só muda com consenso amplo da rede, algo historicamente raro e difícil de coordenar.
Sob a ótica austríaca, isso reproduz artificialmente, por meios criptográficos, a característica que tornava o ouro atraente como dinheiro: a resistência à expansão arbitrária. Divisibilidade e portabilidade o Bitcoin resolve de forma ainda mais radical que o ouro — pode ser fracionado em cem milhões de partes (os chamados satoshis) e transferido globalmente sem necessidade de transporte físico. Verificabilidade, outra propriedade desejável, também está presente: qualquer nó da rede pode confirmar a autenticidade de uma unidade sem depender da palavra de terceiros.
O debate interno que a escola austríaca não resolveu
Seria impreciso apresentar o Bitcoin como consenso dentro da própria tradição austríaca — não é. A objeção mais recorrente é justamente sobre o teorema da regressão de Mises: se todo dinheiro precisa derivar seu valor inicial de um uso não monetário anterior, de onde vem o valor inicial do Bitcoin, que não tinha uso industrial, ornamental ou de outra natureza antes de circular como meio de troca?
Defensores da compatibilidade respondem de duas formas. A primeira argumenta que o teorema de Mises foi formulado para explicar como um sistema de preços monetários pôde emergir historicamente a partir do escambo, não como uma regra permanente que todo novo dinheiro precisa obedecer depois que o cálculo monetário já existe como convenção social — uma vez que a humanidade já compreende o conceito de “bem aceito por sua vendabilidade”, um novo candidato pode ser adotado por essa mesma lógica sem repetir o processo histórico do zero. A segunda resposta é que o próprio ato de mineração, com custo real de energia e hardware, funciona como um análogo ao custo de extração do ouro, ancorando um piso de valor mesmo sem uso “não monetário” no sentido tradicional. Nenhuma das duas respostas é unânime entre autores austríacos contemporâneos, e o debate segue aberto em publicações e seminários da tradição.
Outra linha de crítica, também presente dentro do campo, questiona se a volatilidade de preço do Bitcoin — movimentos de dezenas de pontos percentuais em semanas — é compatível com a função de unidade de conta estável que se espera de um bom dinheiro. Aqui a resposta costuma apelar à fase de adoção: um bem monetário em processo de monetização, ainda competindo por espaço com moedas estatais estabelecidas, tende a exibir volatilidade que um bem monetário maduro, com liquidez profunda e uso disseminado, não exibiria — o próprio ouro levou séculos para se estabilizar como referência.
O efeito Cantillon e por que a origem da emissão importa
Um argumento frequentemente citado por autores da escola para explicar por que a forma de emissão monetária importa, e não apenas sua quantidade total, é o chamado efeito Cantillon: quando nova moeda entra na economia, ela não se espalha instantaneamente e de forma uniforme por todos os preços — chega primeiro a quem está mais próximo da fonte de emissão, que consegue gastar o dinheiro novo antes que os preços em geral tenham subido, e chega por último a quem está mais distante dessa fonte, que sente o aumento de preços sem ter recebido a renda extra correspondente. Esse mecanismo redistributivo silencioso é uma das razões pelas quais autores austríacos tratam a expansão monetária não como neutra, mas como uma transferência de riqueza disfarçada de política macroeconômica.
Sistemas de emissão fixa e transparente, como o do Bitcoin, eliminam esse canal específico de redistribuição arbitrária — não porque tornem a distribuição de riqueza “justa” em algum sentido absoluto, mas porque removem a possibilidade de que uma autoridade decida, unilateralmente e a portas fechadas, quem recebe a moeda nova primeiro.
O rompimento de 1971 e a memória institucional perdida
Vale lembrar que o mundo desenvolvido operou, ainda que de forma imperfeita, sob algum tipo de lastro em ouro até 1971, quando o governo americano suspendeu unilateralmente a conversibilidade do dólar em metal — um evento que a literatura austríaca trata como o momento em que o sistema monetário internacional passou a operar inteiramente sobre promessas de papel sem qualquer ancoragem em um bem escasso fora do controle político. Desde então, a política monetária passou a ser definida quase exclusivamente por decisões de comitês de bancos centrais, orientadas por metas de curto prazo — emprego, crescimento, estabilidade financeira — que raramente convivem bem com a disciplina que um lastro externo impunha.
Gerações inteiras de poupadores nasceram e envelheceram sem nunca terem vivido sob um regime monetário com essa restrição, o que torna difícil, para o debate público, sequer formular a pergunta que a escola austríaca insiste em fazer: quem exatamente decide quanto dinheiro novo entra na economia, com base em que critério, e quem arca com o custo dessa decisão quando ela se revela errada? O interesse crescente por ativos com oferta fixa — ouro físico, mas também Bitcoin — é, em boa medida, um sintoma de que essa pergunta voltou a incomodar parte do público poupador, mesmo sem que a maioria consiga articulá-la nesses termos técnicos.
O que está realmente em disputa
O interesse austríaco pelo Bitcoin não é sobre prever seu preço nem sobre adotá-lo como bandeira ideológica. É sobre o que ele revela: que a tecnologia tornou possível, pela primeira vez na história, um bem com escassez verificável e resistência à expansão discricionária que não depende de mineração física nem de confiança em uma instituição. Se essa característica se sustenta no longo prazo como reserva de valor amplamente aceita é uma questão empírica que só o tempo — e a adoção voluntária de milhões de pessoas — poderá responder.
O que a tradição austríaca oferece a esse debate não é uma previsão de preço, mas um vocabulário preciso para avaliar qualquer candidato a dinheiro: quão resistente é à expansão arbitrária, quão verificável é sua escassez, e quem controla — se é que alguém controla — a torneira de emissão. Avaliado por esses critérios, o Bitcoin não é apenas mais um ativo especulativo entre tantos: é o primeiro experimento em escala global de dinheiro cuja política monetária é pública, auditável e, até aqui, imutável sem consenso amplo. Para uma escola de pensamento que sempre desconfiou de bancos centrais operando com discrição sobre a torneira do crédito, essa é uma propriedade dificílima de ignorar — mesmo que o debate sobre seus fundamentos teóricos continue longe de terminar.