Toda vez que uma recessão chega, o debate público se repete: foi ganância, foi um choque externo, foi falta de regulação, foi um “cisne negro” imprevisível. A Escola Austríaca oferece uma resposta diferente e bem mais desconfortável: as recessões mais severas não são acidentes nem falhas de moralidade, são a fase de ajuste de um boom que já nasceu insustentável — e esse boom, por sua vez, tem uma causa identificável. A Teoria Austríaca do Ciclo Econômico, desenvolvida por Ludwig von Mises e depois formalizada por Friedrich Hayek, explica o ciclo de expansão e recessão como um fenômeno essencialmente monetário, originado na forma como o crédito é criado e na maneira como isso distorce o cálculo de quem investe.
A tese central é simples de enunciar e difícil de digerir: quando a taxa de juros praticada no mercado é artificialmente reduzida — por expansão do crédito bancário além do que a poupança real da sociedade sustentaria — os empresários recebem um sinal falso sobre quanto capital está de fato disponível para investimentos de longo prazo. Eles reagem racionalmente a esse sinal, só que o sinal está errado. O resultado é um padrão de investimento que não pode ser sustentado até o fim.
O papel da taxa de juros como sinal de escassez
Para entender o argumento austríaco é preciso primeiro entender o que a taxa de juros faz numa economia de mercado. Ela não é apenas o “preço do dinheiro” — é o preço que coordena decisões que acontecem em momentos diferentes do tempo. Quando famílias poupam mais e consomem menos, isso libera recursos reais — mão de obra, matéria-prima, capacidade produtiva — para projetos de longo prazo, e a taxa de juros tende a cair, sinalizando aos empresários que faz sentido investir em processos produtivos mais longos e indiretos: construir uma fábrica nova, abrir uma mina, desenvolver uma tecnologia que só dará retorno daqui a alguns anos.
O problema, segundo Mises, começa quando essa mesma queda na taxa de juros não reflete um aumento real da poupança, mas sim uma expansão da oferta de crédito pelo sistema bancário — hoje, coordenada por bancos centrais que fixam metas de juros e injetam reservas no sistema. Do ponto de vista do empresário individual, os dois cenários parecem idênticos: o crédito ficou mais barato, os projetos de longo prazo parecem mais viáveis. Mas no segundo caso não existe o lastro de recursos reais poupados por trás da expansão. É crédito criado, não recursos efetivamente liberados do consumo presente.
Como a expansão do crédito distorce a estrutura de produção
Hayek deu um passo além de Mises ao detalhar o que acontece dentro da chamada “estrutura de produção” — a cadeia de etapas, cada vez mais distantes do consumidor final, que transforma recursos brutos em bens de consumo. Quando o crédito barato entra no sistema sem lastro de poupança real, ele tende a puxar recursos desproporcionalmente para os estágios mais distantes dessa cadeia: construção civil, bens de capital, projetos de infraestrutura, tecnologia de fronteira. É ali que os juros baixos artificialmente fazem mais diferença no cálculo de viabilidade.
O problema é que os recursos reais — trabalhadores qualificados, aço, terra, tempo — são finitos. Se uma quantidade desproporcional deles é direcionada para projetos de longuíssimo prazo enquanto o público, ao mesmo tempo, não reduziu seu consumo presente, a economia está tentando fazer duas coisas incompatíveis simultaneamente: investir mais e consumir no mesmo ritmo de antes. Por um tempo, o crédito adicional disfarça essa incompatibilidade. Mas cedo ou tarde a escassez real de recursos aparece — em forma de alta de custos, gargalos de insumos e mão de obra, e pressão inflacionária que obriga o banco central a subir os juros de volta.
O boom insustentável e o ajuste que ele exige
É nesse ponto que o boom se revela o que sempre foi: um padrão de investimento que não correspondia à disponibilidade real de recursos da sociedade. Projetos que pareciam lucrativos com juros artificialmente baixos deixam de sê-lo quando os juros sobem de volta ou quando os custos dos insumos disparam. Empresas que se alavancaram para financiar expansões de longo prazo descobrem que o fluxo de caixa não fecha. É o que os austríacos chamam de “malinvestimento” — não um mero excesso de investimento, mas investimento no lugar errado da estrutura produtiva, num padrão temporal que os recursos reais da economia não sustentam.
A recessão, nessa leitura, não é a doença — é o processo de correção. É o mercado reconhecendo, tardiamente, quais projetos eram viáveis e quais não passavam de miragem construída sobre crédito artificial. Isso não torna a recessão indolor — ela envolve falência de empresas, demissões, realocação de capital e de trabalho, tudo isso é custoso e humanamente doloroso. Mas a política que tenta evitar essa correção injetando ainda mais crédito artificial, na visão austríaca, apenas adia o ajuste e o torna maior, porque acumula mais malinvestimento em cima do que já existia.
Da Bolsa de Nova York a 2008: o padrão que se repete
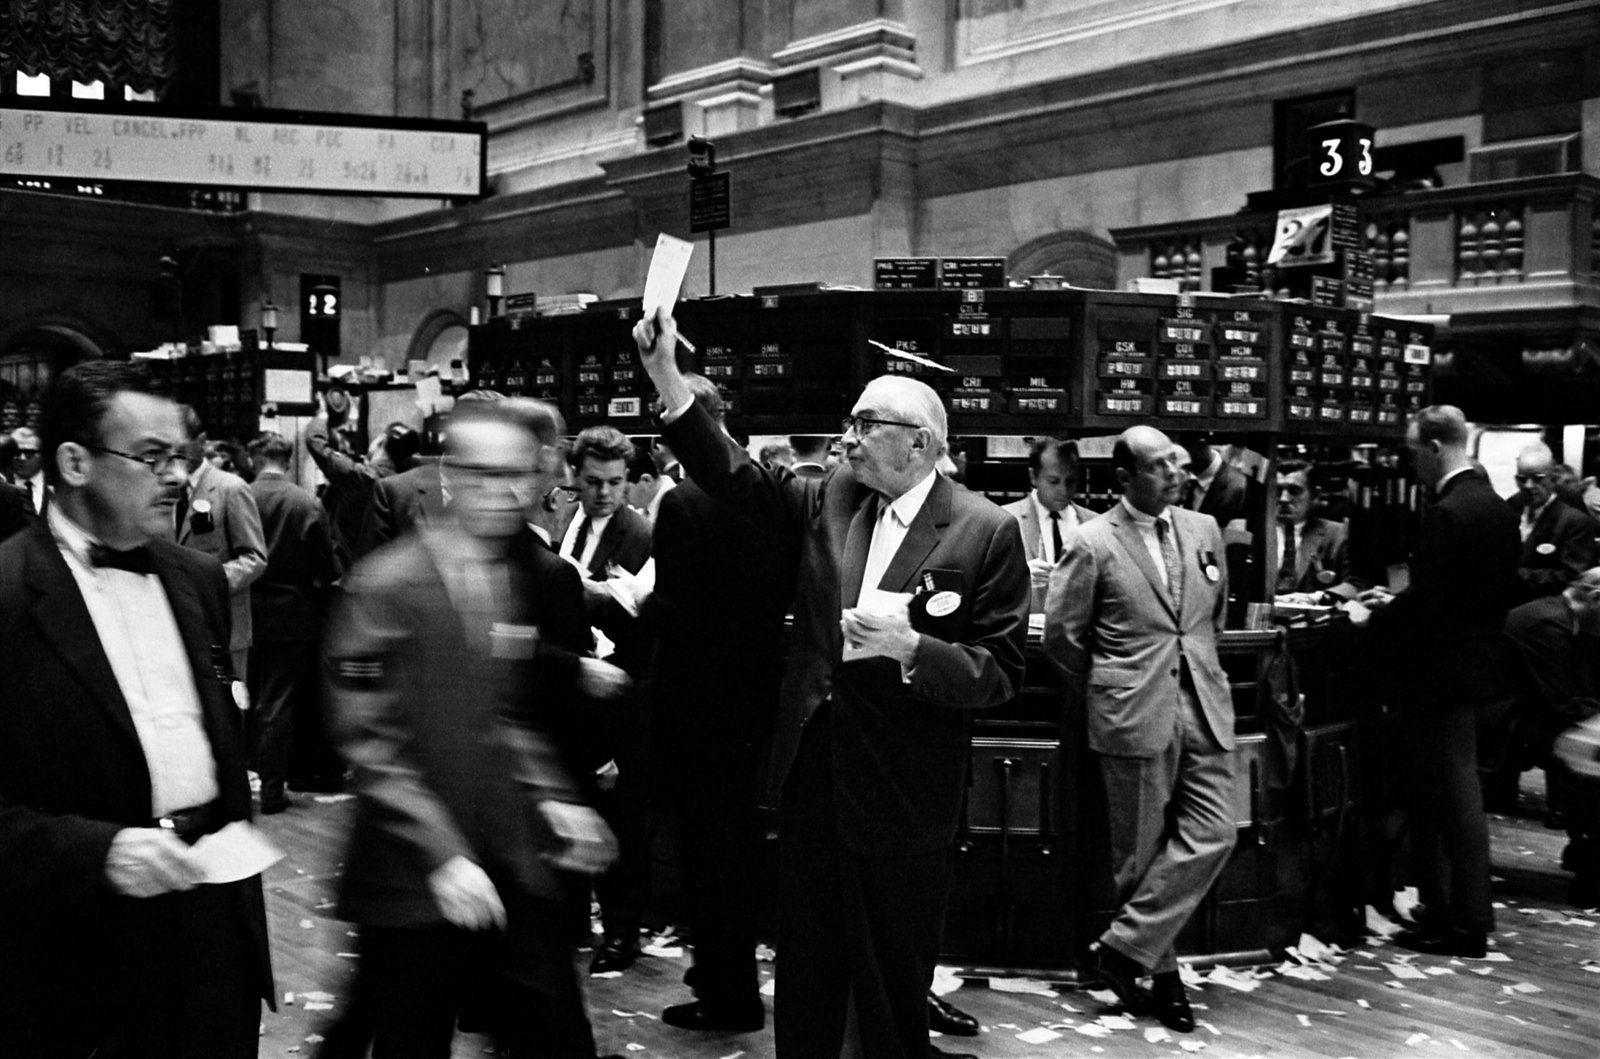
A crise de 1929 é o caso clássico citado pelos austríacos: nos anos anteriores ao crash, o Federal Reserve manteve política monetária frouxa, alimentando uma expansão de crédito que se refletiu tanto em especulação acionária quanto em investimento produtivo. Quando o crédito se contraiu, o ajuste veio de forma abrupta. É importante notar que economistas austríacos não afirmam que a política monetária foi a única variável relevante nos anos 1930 — a resposta política à crise, incluindo tarifas, controle de preços e a forma como o próprio sistema bancário foi gerido depois do crash, é objeto de debate histórico até hoje. O argumento austríaco é mais estrito: o boom que precedeu o crash tinha as digitais de uma expansão de crédito artificial.
O padrão se repete, com variações, em episódios mais recentes: a bolha das empresas de internet no fim dos anos 1990, sustentada por um período de juros baixos e otimismo excessivo com tecnologia; e principalmente a crise de 2008, precedida por quase uma década de juros baixos nos Estados Unidos, expansão agressiva de crédito imobiliário e um sistema financeiro que empacotava esse crédito em instrumentos cada vez mais distantes do risco original. Quando o mercado imobiliário parou de subir, a cadeia de crédito construída sobre a expectativa de valorização perpétua desmoronou. De novo: não é o único fator em jogo — políticas regulatórias específicas sobre crédito hipotecário, o comportamento de agências de rating e a arquitetura do sistema bancário sombra também importam para uma explicação completa. Mas o pano de fundo de juros artificialmente baixos por período prolongado é, para os austríacos, condição necessária para o tamanho da bolha que se formou.
As críticas mais comuns — e como os austríacos respondem
A crítica mais frequente vinda de economistas de tradição keynesiana é que a TACE explica bem o boom, mas não explica por que a recessão precisa ser tão severa — por que não simplesmente deixar os preços relativos se ajustarem sem o colapso generalizado de demanda agregada que caracteriza uma recessão profunda. Economistas austríacos contemporâneos respondem que boa parte da severidade vem justamente da tentativa de evitar o ajuste: ao sustentar artificialmente preços de ativos, socorrer instituições insolventes e adiar a liquidação de projetos inviáveis, a política econômica prolonga a incerteza em vez de permitir que o sistema descubra rapidamente quais recursos precisam ser realocados.
Outra crítica, vinda da chamada hipótese dos mercados eficientes, é que se os investidores fossem racionais eles não cairiam repetidamente no mesmo padrão de otimismo excessivo movido a crédito barato. A resposta austríaca aqui não é negar a racionalidade individual, mas apontar que o problema não está na racionalidade dos agentes — está na qualidade da informação que o sistema de juros distorcido transmite a eles. Um empresário perfeitamente racional que recebe um sinal de preço falso vai tomar uma decisão equivocada de forma perfeitamente racional. O erro está a montante, na formação do próprio sinal, não na capacidade de cada agente de interpretá-lo.
Por que essa teoria ainda importa
A relevância prática da TACE não está em prever com precisão quando a próxima recessão vai chegar — os próprios austríacos são céticos quanto à possibilidade de previsões pontuais desse tipo, já que o momento exato do ajuste depende de fatores que nenhuma teoria consegue captar com exatidão. O valor da teoria está em outro lugar: ela oferece um critério para avaliar, em tempo real, se um período de expansião econômica repousa sobre fundamentos reais — poupança, produtividade, inovação genuína — ou sobre uma pilha de crédito criado que em algum momento vai exigir acerto de contas. Quando juros artificialmente baixos coexistem, por anos seguidos, com valorização acelerada de ativos, endividamento crescente e otimismo generalizado sobre que “dessa vez é diferente”, a teoria austríaca sugere cautela — não porque tenha uma bola de cristal, mas porque identifica o mecanismo estrutural que historicamente precede o ajuste doloroso.