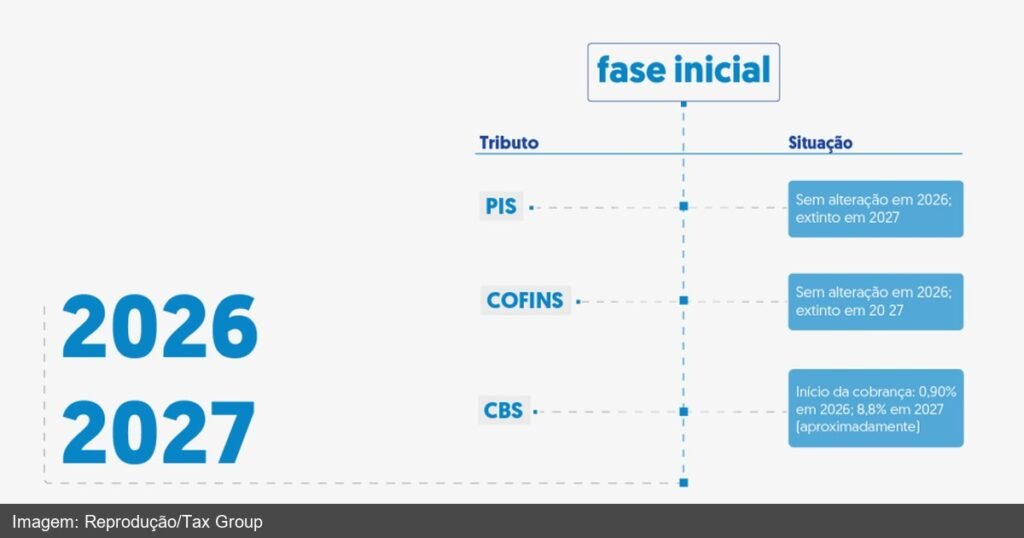
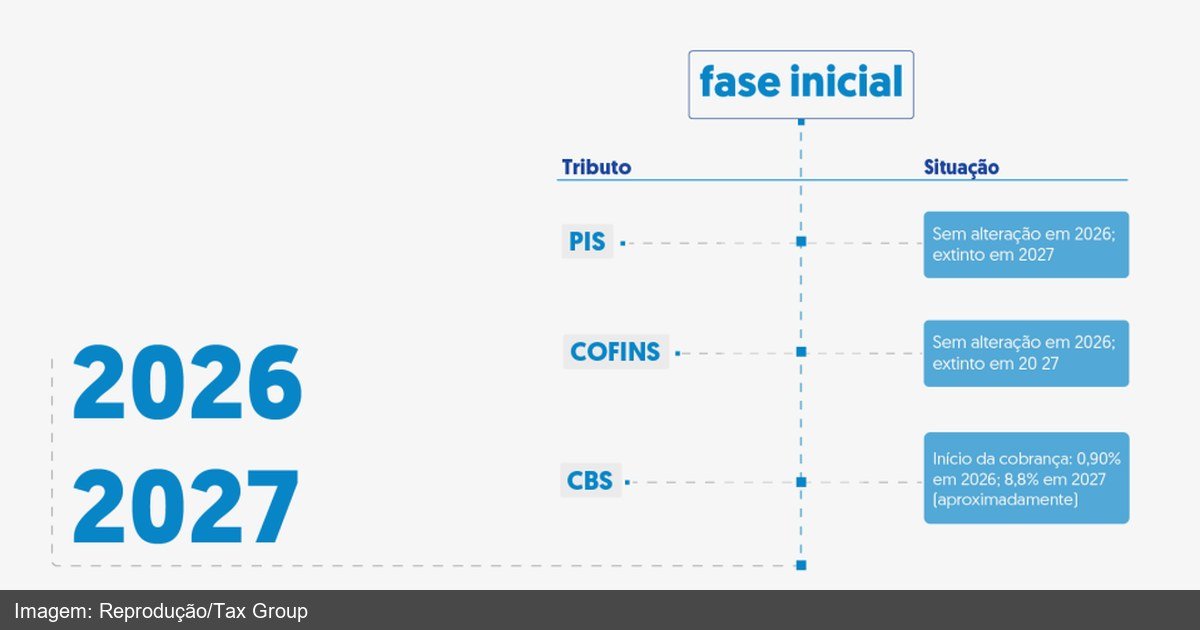
A entrada em vigor do novo sistema de IBS e CBS, que já começou sua fase de testes reais em agosto, deve elevar a alíquota efetiva do transporte rodoviário de carga de cerca de 19,5% para uma média estimada de 28%, segundo projeção da Confederação Nacional do Transporte (CNT). O efeito em cascata dessa mudança: o custo do frete pode subir em torno de 10%, um número que acaba repassado, direta ou indiretamente, a todo o preço final de produtos que circulam pelo país — praticamente tudo o que o brasileiro compra passa, em algum momento, por transporte rodoviário.
A promessa original da reforma
A reforma tributária foi vendida ao público como um projeto de simplificação: unificar tributos sobre consumo, reduzir a complexidade de um sistema historicamente labiríntico, tornar o ambiente de negócios mais previsível. O que o caso do transporte rodoviário revela é um padrão que quem acompanha reforma de Estado já conhece bem: simplificação de forma raramente significa redução de carga no fundo. É perfeitamente possível — e é exatamente o que está acontecendo aqui — que um sistema mais simples de administrar seja, ao mesmo tempo, mais caro de pagar.
Por que o setor de transporte é um caso didático
Transporte rodoviário de carga não é um setor qualquer para observar o efeito da tributação — é a espinha dorsal logística de um país continental como o Brasil, onde a matriz de transporte é fortemente dependente de rodovia, diferente de países com malha ferroviária e hidroviária mais desenvolvida. Qualquer aumento de custo nesse elo específico da cadeia se propaga, quase sem freio, para o preço de alimentos, insumos industriais, produtos de consumo — tudo que precisa se mover de um ponto a outro do território.
A lógica por trás do aumento
Regimes tributários anteriores costumavam conceder ao setor de transporte alíquotas efetivas menores do que a média geral da economia, reconhecendo seu papel estratégico e sua margem historicamente apertada. A unificação promovida pelo IBS e pela CBS tende a nivelar esse tipo de tratamento diferenciado — o que, na prática, tira do setor um benefício relativo que ele tinha antes, mesmo que a alíquota nominal do novo sistema pareça, isoladamente, mais organizada e mais fácil de calcular.
Uma leitura de crítica ao Estado
É esse tipo de episódio que expõe o limite de qualquer promessa de reforma tributária feita a partir de dentro do próprio aparato estatal: quem desenha a reforma responde a pressões orçamentárias do Estado, não a incentivo de reduzir a extração fiscal sobre a economia real. Simplificar a forma de cobrar sem reduzir o volume total cobrado é, na prática, apenas trocar a embalagem do mesmo problema — o produtor e o consumidor final continuam pagando a conta, só que agora através de um sistema mais uniforme, e por isso mais difícil de contestar setorialmente do que o modelo anterior, fragmentado.
O que observar
Vale acompanhar se o governo cria algum mecanismo de compensação específico para o setor de transporte diante da pressão da CNT, e se o aumento projetado de 10% no custo do frete de fato se confirma nos primeiros meses de vigência plena do novo sistema — um efeito que, se materializado, deve aparecer com atraso nos índices gerais de inflação ao consumidor, dado o papel do frete na formação de preço de quase todo bem de consumo no Brasil.