De todos os impostos que um governo pode cobrar, existe um que nunca precisa passar por votação no parlamento, nunca aparece explicitamente numa nota fiscal, e a maioria dos cidadãos que o paga nem sequer percebe que está pagando. A tradição libertária chama esse mecanismo de “imposto inflacionário”: a perda de poder de compra que a expansão da oferta monetária impõe sobre quem detém moeda e ativos denominados em moeda, transferindo riqueza real para quem tem acesso privilegiado ao dinheiro recém-criado.
Por que expansão monetária funciona como um imposto
Um imposto convencional transfere recursos de contribuintes para o governo através de cobrança direta e visível — uma alíquota sobre renda, uma porcentagem sobre uma compra, uma taxa sobre propriedade. A expansão monetária produz um efeito economicamente equivalente por um caminho indireto: quando a quantidade de moeda em circulação cresce mais rápido do que a produção real de bens e serviços na economia, o valor de cada unidade monetária existente tende a cair, e essa perda de valor se manifesta como aumento generalizado de preços — o que a maioria das pessoas experimenta simplesmente como “tudo ficou mais caro”, sem necessariamente associar o fenômeno à política monetária que o originou.
A equivalência com um imposto fica mais clara quando se pergunta quem se beneficia da moeda nova. Um governo que financia parte de seus gastos através de emissão monetária — diretamente, ou indiretamente através da compra de sua própria dívida pública pelo banco central — obtém recursos reais (bens e serviços que pode comprar com o dinheiro recém-criado) sem precisar aprovar um novo imposto explícito no parlamento. O custo dessa operação recai, de forma difusa e não votada, sobre todo detentor de moeda e de ativos denominados nela, através da perda de poder de compra que a expansão gera.
Por que é um imposto regressivo, segundo essa crítica
Um dos aspectos mais discutidos da crítica libertária ao imposto inflacionário é seu caráter regressivo — atingindo proporcionalmente mais quem tem menos capacidade de se proteger dele. Famílias de renda mais baixa tendem a manter parcela maior de sua riqueza em dinheiro líquido ou poupança de baixo rendimento, por não terem acesso fácil, conhecimento financeiro ou capital suficiente para diversificar em ativos que historicamente preservam valor melhor durante períodos inflacionários, como imóveis, ações ou moeda estrangeira. Famílias de renda mais alta, com acesso a assessoria financeira e capital para investir, conseguem se proteger de forma muito mais eficaz contra a perda de poder de compra gerada pela inflação, e em alguns casos até se beneficiar dela, através do acesso privilegiado ao crédito barato que costuma acompanhar períodos de expansão monetária ampla.
Esse padrão retoma diretamente o efeito Cantillon discutido em outros contextos da tradição austríaca: quem está mais próximo da fonte de emissão monetária — o sistema financeiro, grandes tomadores de crédito corporativo, o próprio governo — se beneficia da moeda nova antes que os preços gerais tenham subido em resposta a ela; quem está mais distante — trabalhadores assalariados, aposentados com renda fixa, pequenos poupadores — sente o aumento de preços sem ter recebido a renda extra correspondente, absorvendo o custo líquido da operação.
Um imposto votado no parlamento pode ser debatido, contestado e revertido por processo democrático. Um imposto cobrado através da perda silenciosa de poder de compra da moeda não passa pelo mesmo escrutínio — e é exatamente essa ausência de escrutínio que a torna, para a crítica libertária, uma forma de tributação particularmente problemática do ponto de vista de responsabilização política.
O caso extremo: hiperinflação como o imposto levado ao limite
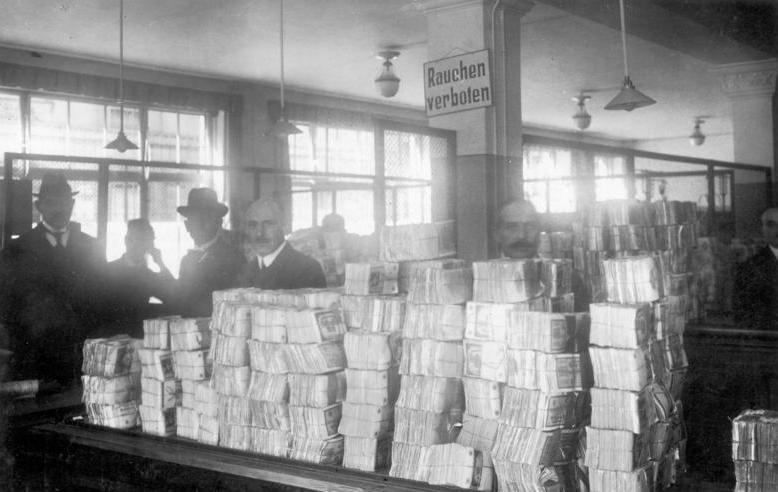
Episódios históricos de hiperinflação servem, na literatura libertária, como demonstração do mecanismo levado ao extremo. A Alemanha de Weimar, na década de 1920, viu o valor de sua moeda cair tão rapidamente que trabalhadores recebiam salário duas vezes ao dia e corriam para gastá-lo antes que perdesse mais valor nas horas seguintes — um cenário em que a poupança de uma vida inteira, mantida em moeda nacional, podia ser dizimada em questão de meses, enquanto ativos reais e dívidas denominadas na mesma moeda perdiam seu valor real proporcionalmente, beneficiando devedores em detrimento de credores.
Episódios mais recentes — Zimbábue no início dos anos 2000, Venezuela na década de 2010, Argentina em diversos períodos de sua história recente — reproduzem, em contextos diferentes, o mesmo padrão básico: expansão monetária usada para financiar gasto público que não conseguia ser sustentado por tributação convencional ou por crédito voluntário de mercado, com o custo real transferido, de forma cada vez mais visível à medida que a inflação acelera, para quem depende de moeda nacional e não tem acesso a proteção financeira sofisticada.
A diferença entre inflação moderada e hiperinflação, sob essa ótica
Um ponto importante que a crítica libertária faz questão de destacar é que o mecanismo do imposto inflacionário não exige hiperinflação para operar — mesmo taxas de inflação consideradas “moderadas” e “controladas” pelos padrões de política monetária convencional, como dois a quatro por cento ao ano, representam, ao longo de décadas, erosão substancial e cumulativa do poder de compra de qualquer poupança mantida em moeda ou ativos de baixo rendimento. Uma inflação de três porcento ao ano, mantida por trinta anos, reduz o poder de compra de uma unidade monetária original a menos de metade de seu valor inicial — um efeito silencioso, distribuído ao longo de décadas, que raramente é sentido como perda abrupta, mas que resulta em transferência de riqueza real de longo prazo tão significativa quanto episódios mais dramáticos de inflação aguda, apenas menos visível por estar espalhada ao longo de uma vida inteira em vez de concentrada em poucos meses.
O que a economia convencional reconhece — e o que ainda resiste em aceitar
Vale notar que boa parte do mecanismo descrito aqui não é exclusividade da tradição austríaca — economistas de praticamente todas as escolas reconhecem que inflação não antecipada redistribui riqueza de credores para devedores, e que inflação persistente corrói o valor real de ativos denominados em moeda. A diferença da crítica libertária não está em negar esse consenso técnico, mas em nomear explicitamente o fenômeno como forma de tributação — com implicações sobre legitimidade política e responsabilização — em vez de tratá-lo apenas como efeito colateral técnico e moralmente neutro de política monetária, categoria em que o debate econômico convencional normalmente o enquadra.
Essa diferença de enquadramento importa porque muda a pergunta que se faz sobre a política. Tratar a inflação como fenômeno técnico neutro leva a perguntar apenas “qual taxa de inflação é ótima para estimular crescimento e emprego”. Tratá-la como imposto leva a perguntar também “essa transferência de riqueza teria sido aprovada se submetida ao mesmo escrutínio político que qualquer outro imposto explícito enfrenta antes de ser instituído” — uma pergunta que a maior parte do debate de política monetária convencional simplesmente não formula, por não enquadrar o fenômeno nesses termos desde o início.
Por que essa crítica raramente entra no debate político
A crítica libertária ao imposto inflacionário enfrenta um obstáculo de visibilidade parecido com o que afeta a crítica à regulação estatal em geral: o benefício da expansão monetária — gasto público financiado sem imposto explícito votado, crédito mais barato no curto prazo, estímulo aparente à atividade econômica — é imediato e politicamente atraente para quem está no poder no momento da decisão. O custo — poder de compra corroído ao longo de anos, distribuído de forma difusa entre milhões de poupadores que raramente conseguem atribuir sua perda de renda real a uma decisão específica de política monetária tomada anos antes — é disperso, atrasado e de difícil atribuição causal direta, o que o torna estruturalmente menos visível no debate público do que um imposto convencional cobrado de forma explícita e imediata.
Para a tradição libertária, essa assimetria de visibilidade não é acidental — é precisamente o que torna a expansão monetária uma ferramenta politicamente conveniente para financiar gasto público além do que a tributação explícita, sujeita a escrutínio eleitoral direto, permitiria sem gerar resistência política imediata. Nomear esse mecanismo como imposto, e não como fenômeno econômico neutro e despersonalizado, é parte do próprio projeto crítico: retirar do processo o véu de neutralidade técnica e devolvê-lo ao terreno onde qualquer outro imposto é discutido — quem paga, quem se beneficia, e se esse arranjo teria sobrevivido a um debate público explícito e informado antes de ser posto em prática.
Nada nisso resolve, por si só, o problema prático de como financiar funções que a maioria dos eleitores considera legítimas sem recorrer a algum grau de expansão monetária ou endividamento público — a crítica libertária ao imposto inflacionário é, antes de mais nada, um pedido de transparência sobre um custo real que já está sendo cobrado, silenciosamente, independentemente de qual solução institucional venha a substituí-lo no debate público mais amplo sobre como qualquer governo deveria se financiar de forma honesta e sujeita a escrutínio.