Quando alguém propõe acabar com o monopólio estatal de emissão monetária, a reação mais comum é imaginar caos: cada banco imprimindo seu próprio dinheiro sem regra nenhuma, fraudes generalizadas, confiança zero no sistema. A tradição de livre bancarismo — free banking, na literatura em inglês — responde a essa reação com um argumento histórico e teórico específico: sistemas bancários competitivos, sem banco central, já existiram, funcionaram por décadas em mais de um país, e operavam sob disciplina de mercado mais rígida do que a que existe hoje sob supervisão estatal centralizada.
O que é, tecnicamente, livre bancarismo
Livre bancarismo descreve um arranjo em que múltiplos bancos privados emitem suas próprias notas — historicamente conversíveis em ouro ou prata sob demanda —, competindo entre si por depositantes e usuários, sem um banco central controlando a oferta agregada de moeda ou atuando como emprestador de última instância. Cada nota bancária, nesse sistema, é uma promessa de pagamento em metal, e sua aceitação no mercado depende inteiramente da reputação de solidez do banco emissor — um banco que emite notas em excesso, sem lastro suficiente em reservas, vê rapidamente sua nota perder valor de mercado ou ser recusada por comerciantes, muito antes de qualquer regulador precisar intervir.
Esse mecanismo de disciplina via reputação e aceitação de mercado é o núcleo do argumento a favor do modelo: diferentemente de um banco central, que pode expandir a oferta monetária de uma economia inteira por decisão administrativa sem enfrentar concorrência direta, um banco privado emissor de notas enfrenta o teste imediato do mercado a cada nota que emite.
A experiência escocesa: o exemplo histórico mais citado
O caso mais estudado de livre bancarismo funcional é a Escócia entre 1716 e 1845, período em que múltiplos bancos privados emitiam suas próprias notas conversíveis em ouro, sem banco central e com regulação estatal mínima comparada ao resto da Europa da época. Historiadores econômicos que estudaram esse período — o mais citado sendo Lawrence White, autor de obra de referência sobre o tema — documentaram que o sistema escocês apresentou taxas de falência bancária mais baixas do que o sistema inglês da mesma época, que já operava sob maior influência do Banco da Inglaterra, e manteve inovações bancárias — como contas correntes com juros e sistemas de compensação interbancária eficientes — que se difundiram depois para outros países.
Esse episódio histórico é usado no debate não como prova de que o modelo funcionaria automaticamente em qualquer contexto moderno, mas como evidência de que a suposição de que “bancos sem banco central geram caos inevitável” não se sustenta diante do registro histórico disponível — pelo menos naquele caso específico, o sistema demonstrou estabilidade comparável ou superior a alternativas mais centralizadas da mesma época.
O argumento não é que livre bancarismo seja perfeito ou livre de falências — é que a disciplina de mercado, aplicada a cada banco individualmente, tende a produzir resultados mais responsáveis do que um monopólio de emissão protegido de concorrência direta.
Como a compensação interbancária disciplina emissão excessiva
Um mecanismo central que explica por que bancos emissores não simplesmente inflavam a oferta de notas à vontade é o sistema de compensação interbancária: em qualquer sistema com múltiplos emissores, notas de um banco acabam, no curso normal do comércio, nas mãos de clientes de bancos concorrentes, que as devolvem periodicamente ao banco emissor para resgate em metal. Se um banco emitir notas além do que suas reservas metálicas sustentam, ele se vê obrigado, no processo rotineiro de compensação com outros bancos, a entregar mais ouro do que gostaria, drenando suas reservas rapidamente e revelando o excesso de emissão muito antes que ele se torne uma crise sistêmica.
Esse mecanismo — descrito na literatura como um “freio de compensação” — funciona de forma automática e contínua, sem depender de um regulador externo detectando problemas periodicamente através de auditorias. Cada banco tem interesse direto em monitorar a solidez dos concorrentes, porque aceitar notas de um banco fraco expõe o próprio banco a risco na hora da compensação — criando um sistema de fiscalização mútua descentralizada que substitui a supervisão regulatória centralizada por incentivo direto de mercado.
A diferença entre livre bancarismo e reserva fracionária plena
É importante notar que nem todos os autores da tradição austríaca concordam sobre o modelo ideal dentro do próprio campo de dinheiro sólido. Autores como Murray Rothbard rejeitam a reserva fracionária mesmo em regime de livre bancarismo, argumentando que emitir mais notas do que o lastro em metal disponível constitui uma forma de fraude, equivalente a vender o mesmo bem duas vezes, e defendem sistemas de reserva integral (100%), em que cada nota emitida corresponde exatamente a uma unidade de metal guardada em depósito.
Já autores como Lawrence White e George Selgin, associados a uma vertente distinta dentro do mesmo campo mais amplo de dinheiro sólido, defendem que reserva fracionária sob livre bancarismo — sem banco central, mas com bancos operando com reservas parciais, como bancos comerciais fazem hoje — não constitui fraude desde que a natureza fracionária da reserva seja conhecida e aceita voluntariamente pelos depositantes, e que o próprio mecanismo de compensação interbancária, descrito acima, seria suficiente para disciplinar excessos sem exigir reserva integral. Esse desacordo interno é relevante porque mostra que “abolir o banco central” não implica automaticamente um único modelo de sistema bancário — existem propostas concorrentes dentro do próprio campo que rejeita a centralização monetária estatal.
Por que o modelo desapareceu
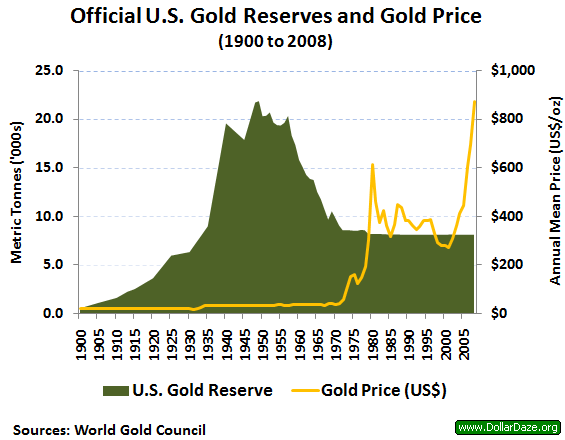
Se o livre bancarismo funcionou razoavelmente bem em experiências históricas específicas, por que praticamente todos os países acabaram migrando para sistemas de banco central único? A explicação da literatura crítica ao banco central não costuma ser “o mercado escolheu centralização por ser superior”, mas sim uma combinação de interesse fiscal dos governos — um banco central facilita o financiamento de déficits públicos, algo que um sistema bancário competitivo e disciplinado por resgate em metal dificulta — e de captura regulatória por parte de bancos maiores, que se beneficiavam de barreiras à entrada de concorrentes menores sob o pretexto de estabilidade sistêmica. A Lei Peel de 1844 na Inglaterra e a criação do Federal Reserve em 1913 nos Estados Unidos são citadas como exemplos de processos em que a centralização monetária avançou por decisão política, não por um teste de mercado que tivesse demonstrado a inferioridade do modelo descentralizado anterior.
Analogias digitais contemporâneas
O debate sobre livre bancarismo ganhou uma dimensão nova com o surgimento de moedas digitais privadas, especialmente stablecoins — tokens digitais emitidos por entidades privadas e teoricamente lastreados em reservas de moeda estatal ou outros ativos, que circulam e são aceitos voluntariamente em transações sem depender diretamente de um banco central para sua emissão cotidiana. Embora operem sob um arcabouço legal que ainda depende fortemente do sistema monetário estatal como referência de valor — a maioria das stablecoins promete conversão em dólares, não em ouro —, o modelo de disciplina reputacional é estruturalmente parecido: um emissor de stablecoin percebido como tendo reservas insuficientes ou práticas contábeis duvidosas vê sua moeda perder valor ou aceitação rapidamente, um episódio que já ocorreu publicamente com mais de um projeto desse tipo nos últimos anos.
Autores da tradição de livre bancarismo veem nesse fenômeno uma reencarnação parcial e imperfeita do modelo histórico: emissores privados competindo por confiança do usuário, sujeitos a resgate e a fuga de clientes quando a solidez é questionada, operando fora do controle direto de um banco central em seu dia a dia — mesmo que, no limite, ainda dependam do sistema monetário estatal como unidade de referência. Se essa tendência evoluir para sistemas de emissão privada plenamente independentes de moeda estatal como referência, o paralelo histórico com o livre bancarismo do século XIX se tornaria ainda mais direto, algo que parte dos defensores contemporâneos do modelo já apontam como direção desejável de evolução.
O que o modelo propõe para hoje
Aplicado ao debate contemporâneo, o livre bancarismo propõe a eliminação do curso forçado — a obrigação legal de aceitar a moeda emitida pelo Estado como única forma válida de pagamento — permitindo que bancos privados, ou mesmo sistemas digitais descentralizados, emitam e façam circular formas de dinheiro concorrentes, sujeitas ao mesmo teste de aceitação voluntária que qualquer outro bem ou serviço enfrenta no mercado. A promessa central não é a ausência de bancos, nem a ausência de regras — é a substituição de um único emissor protegido de concorrência por um ecossistema de emissores competindo por confiança, com o histórico do próprio livre bancarismo do século XIX servindo como evidência de que esse arranjo, ao menos em alguns contextos documentados, não é hipótese vazia, mas experiência real com resultados mensuráveis.
Nada nessa proposta exige unanimidade sobre qual seria o lastro ideal — metal precioso, cesta de commodities, ou nenhum lastro físico além da confiança construída por histórico de solidez. O ponto comum entre as variantes é procedural, não sobre qual resultado específico deve prevalecer: substituir a decisão administrativa centralizada por um processo competitivo de descoberta, no qual diferentes modelos de emissão monetária são testados simultaneamente pelo mercado, e os que se revelam mais confiáveis ganham adoção, enquanto os que falham perdem usuários — o mesmo processo de seleção que já opera, sem controvérsia, em praticamente qualquer outro setor da economia.